Buku dan Rekod Berkanun dibenarkan untuk di simpan di pejabat berdaftar bagi syarikat tersebut atau mana-mana pejabat lain yang dipersetujui oleh pengarah. Kebiasaannya, Buku dan Rekod Berkanun
disimpan di pejabat berdaftar tersebut di bawah Seksyen 14 atau Seksyen 46(3) untuk Setiausaha Syarikat menyelenggara dan mengemaskini maklumat syarikat dengan mudah dari semasa ke semasa.
” Buku dan Rekod Berkanun ” merujuk kepada semua rekod maklumat yang berdaftar termasuk semua rekod perakaunan, dan ianya dikehendaki untuk disusun, direkodkan atau disimpan, dan juga termasuk
semua dokumen berkaitan.
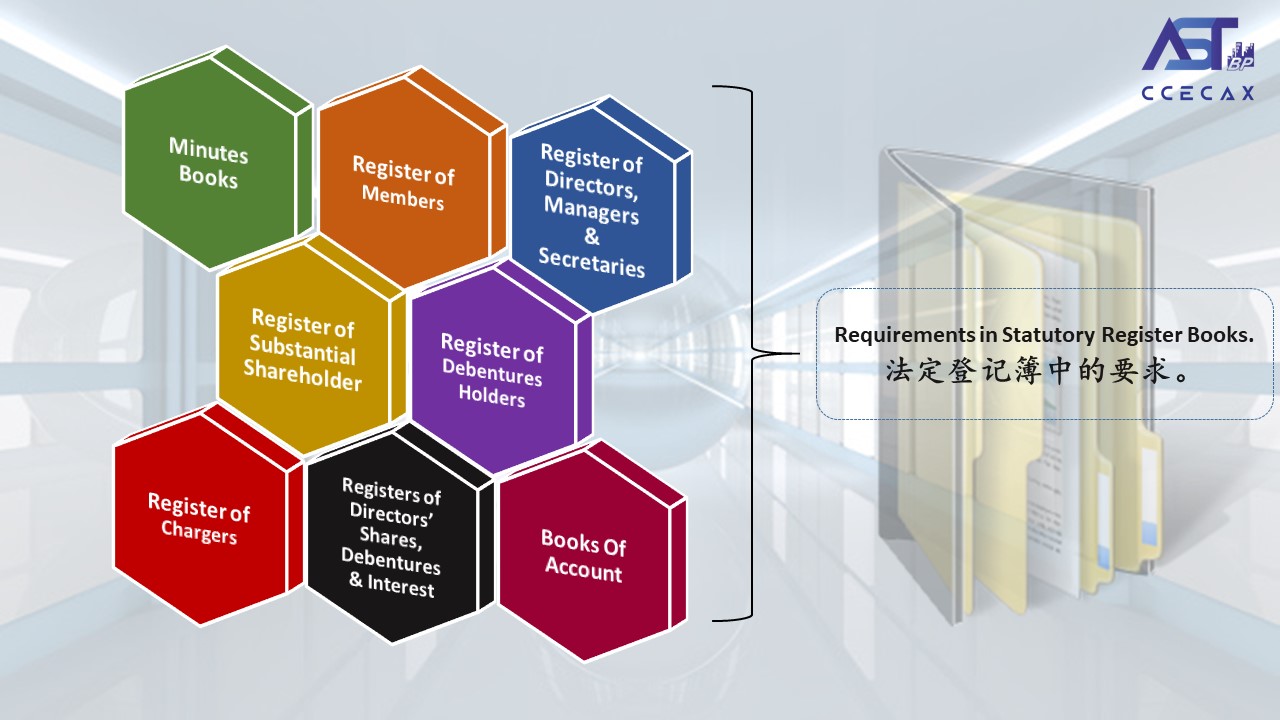
Kebiasaanya, isi kandungan buku dan rekod berkanun ialah Daftar Pulangan Ke atas Peruntukan Saham, Daftar Ahli, Daftar Pengarah, Daftar Pengurus, Daftar Setiausaha Syarikat, Daftar Pemegang Saham Utama, Daftar Pemindahan, Daftar Pegangan Saham Pengarah, Daftar Gadai Janji dan Buku Minit.
________________________________________ Buku pendaftaran
Buku Daftar ialah buku yang mengandungi butiran dan maklumat berikut:
• Daftar pengarah
• Daftar pengurus
• Daftar setiausaha syarikat
• Daftar Pemegang Saham Utama
• Daftar caj
• Daftar pemindahan saham
• Daftar pegangan saham
• Buku akaun
________________________________________
Buku Minit
Buku Minit berfungsi untuk merekod dan menyimpan semua minit mesyuarat pengarah dan ahli pemegang saham serta semua resolusi yang diluluskan oleh pengarah dan pemegang saham.
Subjek berikut biasanya terdapat dalam Buku Minit:
• Mesyuarat Ahli Lembaga Pengarah Pertama
• Resolusi Ahli Lembaga Pengarah untuk membuka akaun bank
• Dokumen mensyuarat am tahunan
• Dokumen mesyuarat am tahunan tambahan
• Resolusi Ahli Lembaga Pengarah untuk membeli hartanah / aset
• Resolusi Ahli Lembaga Pengarah untuk memohon atau menerima kemudahan perbankan
• Resolusi Ahli Lembaga Pengarah untuk menetapkan tahun kewangan berakhir.
Kami, sebagai setiausaha syarikat anda, akan memastikan semua rekod dikemas kini dan mendaftarkan sebarang perubahan yang dibuat oleh syarikat.
HUMAN RESOURCE DEVELOPMENT FUND (HRDF)
What is HRDF
HRDF as known as Human Resource Development Fund. The fund is designed to improve the quality of human capital and the quality of first-class employees, which can also be said to encourage employers to actively train their employees to improve their working ability and efficiency.
Benefit of HRDF
The employers under the scheme are eligible for receiving a grant from the fund to spend on their employee training program. The grants offered by the HRDF are quite capable of handling a major portion of the expenses incurred in organizing such training.
Consequences of failure in register HRDF
Fine up to RM10,000
Imprisonment for a term not exceeding 1 year/ or
Both
Calculations of HRDF
HRD levy = HRD levy % x (Basic Salary + Fixed Allowances)
Hire Purchase
Definition :
Hire purchase is a form of finance. Essentially you have bought the item and used a loan (from the finance company) to pay for it.
Accounting for Hire Purchase :
For accounting point of view both hire purchase and instalment payment system are same. Before accounting, we should know following things :-
a) Cash price is that price which will be paid if any asset is purchased on cash without installment
b) Hire price = Cash price + Interest for risk of giving asset on instalment
c) Down payment = Payment at the beginning of deal of hire purchase
Benefits of Hire Purchase:
Kind to your cash flow
Access High – Spec Assets
Lower Interest Than Other Funding Options
It is possible to claim capital allowance against taxes
Capital Allowance
What is Capital Allowance ?
Capital allowance is an amount of money spent on business assets that can be subtracted from what a business owes in tax.
Why Claim Capital Allowance ?
You can retain more cash that can be reinvested to foster company growth.
Benefits of claiming ?
Reduce or completely shelter a tax liability
No restriction on high earners claiming wear and tear allowances and most industrial buildings allowances
Improve cash flow and keep cash in your business!
Possible cash refund / repayment of taxes
PELEPASAN CUKAI KE ATAS CARUMAN KEPADA KUMPULAN WANG SIMPANAN PEKERJA (KWSP)
Apakah pelepasan cukai?
Pelepasan cukai merujuk kepada sebarang program atau dasar kerajaan yang direka untuk membantu individu dan perniagaan mengurangkan beban cukai mereka atau menyelesaikan hutang berkaitan cukai mereka.
Apakah pelepasan cukai ke atas caruman sukarela Kumpulan Wang Simpanan Pekerja (KWSP)?
Ahli yang mencarum secara wajib dan tidak wajib layak mendapat pelepasan cukai sehingga RM4,000
Penjawat awam yang caruman sukarela atau lebihan sukarela atau kedua-duanya akan dapat menikmati pelepasan cukai sehingga RM7,000 (mengikut BAJET 2023)
Jumlah pelepasan cukai pendapatan boleh dituntut (terpakai kepada penjawat awam di bawah skim pencen dan berkuat kuasa mula TT 2023)
Caruman mandatori kepada skim yang diluluskan atau caruman sukarela kepada KWSP (tidak termasuk skim pesaraan swasta) atau caruman di bawah mana-mana undang- undang bertulis.
Pelepasan Cukai – Sehingga RM4,000
Premium insurans hayat atau caruman takaful atau sebarang caruman sukarela tambahan kepada KWSP atau kedua-duanya
Pelepasan Cukai – Sehingga RM3,000
What Is Management Accounting?
Managerial accounting is identifying, measuring, analyzing, interpreting, and communicating financial information to organization’s goals
Why Management Accounting Is Importance?
Provides deep insight into details of your company finance and resource flow
Reach a timely decision based on actual data
Provides means to form long-term strategies to scale your business
What Should Include in Management Account
Key performance indicators (KPIs)
Profit and loss
Cash position
Balance sheet
Who Should Prepare Management Account
A qualified accountant can help you with your management accounts. They can help you examine your financial statements and pull out data, patterns or red flags useful for decision making. However, you should also play a key role in formulating the management report, since you know your business and its goals best. Share your KPIs with your accountant, so they know what useful figures to analyses and help forecast
Functions of Management Accounting
• Provides data
• Modifies data
• Communication
• Analyses and interprets data
• Serves as a means of communicating
• Facilitates control
• Uses qualitative information
• To assist in planning
• To assist in organizing
• Decision-Making
Importance of Management Accounting
Assist in decision making
Increases the efficiency
Raises the profitability
Provides reliability
CP204 DAN CP204A
Apakah CP204 dan CP204A?
CP204 ialah borang untuk penyerahan anggaran cukai yang perlu dibayar untuk tahun kewangan berikutnya. Syarikat (Sdn Bhd) dan Rakan Kongsi Liabiliti Terhad (LLP) dikehendaki menyerahkan borang CP204 melalui E-Filing.
Borang pelarasan untuk CP204 dipanggil borang CP204A. Borang ini digunakan untuk meminda atau menyemak amaun anggaran cukai perlu dibayar yang diisytiharkan dalam CP204.
Bilakah kita perlu Menyerahkan CP204 dan CP204A
Penyerahan CP204 mestilah 30 hari sebelum permulaan tahun kewangan untuk tahun taksiran.
Syarikat perlu mengemukakan Borang CP204A untuk pindaan amaun anggaran cukai. Tempoh pindaan anggaran cukai adalah pada bulan ke-6 atau ke-9 tahun Kewangan untuk tahun taksiran. Sebagai contoh, akhir tahun kewangan syarikat adalah pada Nov 2021, anda harus menyerahkan CP204A pada Mei 2022 atau Ogos 2022.
Apakah yang berlaku untuk CP204 tidak penyerahan?
Pembayar cukai yang gagal mengemukakan CP204 akan didenda RM200-RM20000 atau penjara selama tempoh tidak melebihi 6 bulan, atau kedua-duanya sekali.
Apakah yang berlaku untuk pembayaran Lewat CP204?
Pembayaran cukai yang lewat membuat pembayaran untuk Cp204 akan dikenakan penalti 10% dikenakan ke atas baki cukai mereka yang belum dibayar.
Apakah yang berlaku untuk Dikurangkan bagi CP204?
Jika cukai yang perlu dibayar melebihi anggaran lebih daripada 30% perbezaan itu tertakluk kepada penalti 10%.
SUSUT NILAI
Definisi Susut Nilai:
Susut nilai, yang juga dikenali sebagai depresiasi, adalah istilah yang digunakan dalam bidang perakaunan dan kewangan untuk menggambarkan proses pengurangan nilai suatu aset dari waktu ke waktu. Proses ini mencerminkan penurunan nilai ekonomi dari aset kerana faktor seperti penggunaan berkelanjutan, pemafaatan sumber daya alam, perubahan teknologi, atau kemerosotan fizikal akibat usia. Susut nilai adalah cara bagi perusahaan atau individu untuk mencerminkan penurunan nilai aset ini dalam laporan kewangan.
Jenis Susut Nilai
Ada beberapa Jenis Susut Nilai:
Susut Nilai Garis Lurus: Aset mengalami penurunan nilai tetap setiap tahun, misalnya 10% dari nilai aset setiap tahun.
Susut Nilai Baki Berkurangan: Aset mengalami penurunan nilai dalam peratusan tetap dari baki nilai aset pada awal tahun.
Penurunan Nilai Unit Pengeluaran: aset mengalami penurunan nilai berdasarkan penggunaanya atau unit pengluaran yang dihasilkan.
Penurunan Nilai aktiviti: Aset mengalami penurunan nilai berdasarkan kekerapan atau intensiti.
Nilai Fungsi yang Dikurangkan: Aset mengalami penurunan nilai kerana perkembangan teknologi atau perubahan dalam keperluan perusahaan.
Kepentingan Nilai Susut Terkumpul
Susut nilai terkumpul merujuk pada total penurunan nilai suatu aset yang terjadi selama tertentu. Ini termasuk semua susut nilai yang telah berlaku sejak aset itu mula-mula diiktiraf dalam penyata kewangan. Susut nilai terkumpul menjadi kompenen penting dalam menentukan nilai buku sebenar aset dan memberikan gambaran tentang usia dan kondisi aset tersebut.
Pentingnya dalam Pelaporan Kewangan: Konsep susut nilaiterkumpul memiliki kesan besar dalam pembentangan laporan kewangan yang betul-betul. Pengumpulan susut nilai dari tahun ke tahun memberikan pandangan tentang perubahan nilai aset, yang mencerminkan perkembangan dalam operasi perusahaan serta pengaruh persekitaran luaran. Dalam laporan baki jumlah susut nilai terkumpul dikurangkan dari nilai aset untuk menghasilkan nilai yang lebih betul.
Kaedah Penghitungan: Penghitungan susut nilai terkumpul dapat dilakukan dengan menggunakan kaedah susut nilai yang digunakan oleh perusahaan. Kaedah garis lurus dan keseimbangan kaedah menurun adalah dua pedekatan umum yang digunakan. Kaedah yang dipilih akan mempengaruhi jumlah susut nilai terkumpul pada setiap tempoh laporan.
Imlikasi Pajak: Susut nilai terkumpul juga memiliki implikasi dalam perhintungan pajak. Nilai terkumpul ini dapat mempengaruhi jumlah pengurangan pajak yang diperoleh oleh perusahaan, kerana susut nilai adalah kos yang dapat dikurangkan dari pendapatan kene pajak.
SOCSO
Pengenalan:
Pertubuhan Keselamatan Sosial Malaysia (PERKESO), juga dikenal sebagai Pertubuhan Keselamatan Sosial (SOCIAL SECURITY ORGANIZATION), merupakan sebuah agensi kerajaan yang didirikan pada tahun 1971 di bawah Kementerian Sumber Manusia di Malaysia. Dengan dasar dan undang-undang yang tertulis dalam Akta Keselamatan Sosial Pekerja 1969, semua syarikat swasta di Malaysia diwajibkan untuk mendaftar dengan PERKESO.
Apa Yang Dimaksudkan Dengan Faedah Dari PERKESO?
PERKESO memainkan peranan penting dalam melindungi hak dan keselamatan pekerja di Malaysia. Agensi ini menyediakan berbagai skim perlindungan, termasuk Skim Kecederaan Pekerja, untuk melindungi pekerja dari kemalangan atau penyakit yang terkait dengan pekerjaan mereka, baik yang terjadi selama mereka bekerja atau disebabkan oleh pekerjaan tersebut. Skim Pencen Ilat juga merupakan bagian penting dari perlindungan yang diberikan oleh PERKESO, memberikan perlindungan 24 jam terhadap kecacatan.
Siapa yang Berhak Mendapatkan Perlindungan dari PERKESO?
PERKESO memberikan perlindungan kepada berbagai kategori pekerja dan individu, termasuk:
Kakitangan tetap Kerajaan Persekutuan dan Negeri.
Individu yang bekerja secara bebas atau sebagai pekerja lepas.
Pemilik tunggal, pemilik perkongsian, dan rakan kongsi mereka.
Pekerja domestik dan penjawat.
Jenis dan Kategori Sumbangan kepada PERKESO
Kontribusi ke PERKESO dikelompokkan dalam tiga kategori utama:
Kategori Pertama (Skim Kecederaan Pekerjaan dan Skim Pencen Ilat): Pekerja yang berusia di bawah 60 tahun termasuk dalam kategori ini. Dalam kategori ini, syarikat akan membayar sumbangan sebesar 1.75% dari gaji pekerja, sementara pekerja akan berkontribusi sebesar 0.5% dari gaji mereka. Kontribusi ini dimaksudkan untuk mendukung Skim Insurans Kecederaan Pekerjaan dan Skim Pencen Ilat.
Kategori Kedua (Skim Kecederaan Pekerjaan Sahaja): Kategori ini berlaku bagi pekerja yang berusia 60 tahun ke atas dan masih aktif bekerja. Pekerja yang berusia 55 tahun ke atas saat mendaftar dan memenuhi syarat tertentu juga termasuk dalam kategori ini. Jika pekerja ini menerima Pencen Ilat dan gaji mereka kurang dari 1/3 dari rata-rata gaji bulanan sebelum kecederaan, maka mereka layak untuk perlindungan di bawah Skim Kecederaan Pekerjaan. Dalam kategori ini, kontribusi hanya dibayarkan oleh majikan.
Kategori Ketiga (Skim Kemalangan Bencana Bukan Pekerjaan): Kategori ini juga dikenali sebagai LINDUNG 24 Jam yang menyediakan perlindungan menyeluruh kepada pekerja yang layak termasuk kemalangan di luar waktu kerja, dengan manfaat seperti perlindungan 24 jam dan kos rawatan ditanggung PERKESO. Caruman adalah mandatori, ditanggung sepenuhnya oleh pekerja, dan dibayar oleh majikan mengikut kadar berperingkat bermula 0.75%, 1.0% dan 1.25%.